Tác giả: TS Hồ Đắc Thái Hoàng
1. Từ thiện nguyện đến chính sách công
Chăm sóc sức khỏe tại nhà đã trải qua một quỹ đạo lịch sử mà phần lớn các nghiên cứu chính sách y tế đương đại bỏ qua. Hoạt động này không khởi sinh từ một chương trình bảo hiểm hay một đạo luật, mà từ những hành vi từ thiện tôn giáo và thiện nguyện dân sự của thế kỷ XIX, trước khi dần được chính quyền hấp thụ, chuẩn hóa và cuối cùng thể chế hóa thành một cấu phần của hệ thống an sinh xã hội. Thiện nguyện tự phát giải quyết một nhu cầu chưa được thị trường hay nhà nước đáp ứng; thực hành thiện nguyện dần được chuẩn hóa thông qua đào tạo và tổ chức nghề nghiệp; và cuối cùng, khi quy mô nhu cầu vượt quá năng lực của khu vực phi lợi nhuận, nhà nước can thiệp bằng cơ chế tài chính công, thường dưới hình thức bảo hiểm bắt buộc.
2. Ba giai đoạn của một quỹ đạo toàn cầu
Lịch sử chăm sóc tại nhà được khảo luận thành 3 giai đoạn.
Giai đoạn thứ nhất, trải dài từ thời kỳ Cơ Đốc giáo sơ khai đến cuối thế kỷ XIX, là giai đoạn thiện nguyện tôn giáo và dân sự, tiêu biểu bởi hoạt động của Dòng Nữ Tử Bác Ái tại Pháp từ năm 1633, Boston Dispensary tại Hoa Kỳ từ năm 1796, và mô hình điều dưỡng khu vực (district nursing) do William Rathbone khởi xướng tại Anh năm 1859. Đặc trưng thể chế của giai đoạn này là sự phụ thuộc vào nguồn lực tự nguyện, giới hạn đối tượng thụ hưởng ở người nghèo, và một mâu thuẫn thường trực về tài chính mà các tổ chức từ thiện gọi là câu hỏi nan giải về bệnh nhân mạn tính, tức việc phải giới hạn chăm sóc cho các ca cấp tính có khả năng phục hồi nhanh nhằm bảo toàn nguồn lực hạn hẹp.
Giai đoạn thứ hai, kéo dài từ đầu thế kỷ XX đến thập niên 1990, là giai đoạn thể chế hóa thông qua hai cơ chế song song: bảo hiểm thương mại, mà Metropolitan Life Insurance tiên phong từ năm 1909, và bảo hiểm công, mà Medicare của Hoa Kỳ (1965) và Pflegeversicherung của Đức (1995) là hai cột mốc quyết định. Giai đoạn này cũng chứng kiến sự trỗi dậy rồi suy giảm tương đối của mô hình bệnh viện làm trung tâm, tạo tiền đề kinh tế cho sự tái khám phá chăm sóc tại nhà như một công cụ tiết giảm chi phí.
Giai đoạn thứ ba, từ thập niên 1990 đến nay, là giai đoạn lan tỏa chính sách xuyên quốc gia và tích hợp công nghệ, thể hiện rõ nhất qua chuỗi lan tỏa mô hình bảo hiểm chăm sóc dài hạn từ Đức (1995) sang Nhật Bản (2000) và Hàn Quốc (2008), song song với sự phát triển của y tế từ xa, giám sát từ xa và mô hình bệnh viện tại nhà. Trung Quốc, gia nhập quỹ đạo này muộn hơn và theo một lộ trình thể chế khác biệt đáng kể, phản ánh vai trò vẫn còn trung tâm của gia đình trong văn hóa chăm sóc Đông Á.
3. Hoa Kỳ – từ thiện nguyện tôn giáo đến bảo hiểm liên bang
Trường hợp Hoa Kỳ minh họa rõ nhất quy luật chuyển hóa ba bước. Boston Dispensary (1796) và Hội Phụ nữ Bác ái tại Charleston (1813) khởi đầu bằng thiện nguyện thuần túy, nhắm đến người nghèo mắc bệnh không có khả năng chi trả dịch vụ y tế. Bước ngoặt thể chế hóa đầu tiên đến từ khu vực tư, không phải nhà nước. Metropolitan Life Insurance năm 1909 nhận ra rằng chăm sóc điều dưỡng tại nhà, bằng cách kéo dài tuổi thọ chủ hợp đồng, có thể giảm chi phí bồi thường tử vong, một logic kinh tế thuần túy đã đưa số lượt thăm khám điều dưỡng do công ty này tài trợ vượt một triệu lượt vào năm 1916.
Bước ngoặt thứ hai, mang tính quyết định, là việc Quốc hội Hoa Kỳ thông qua Medicare năm 1965, lần đầu tiên công nhận chăm sóc tại nhà như một quyền lợi được bảo hiểm liên bang chi trả. Từ một ngành công nghiệp còn phân tán, chăm sóc tại nhà theo Medicare đạt quy mô 1 tỷ đô la Mỹ vào năm 1976, trước khi trải qua điều chỉnh giảm sau Đạo luật Ngân sách Cân bằng năm 1997 và phục hồi dưới hệ thống thanh toán theo định suất. Điều đáng lưu ý đối với bài học chính sách là Hoa Kỳ, dù đi tiên phong về mặt bảo hiểm liên bang cho chăm sóc tại nhà, lại duy trì các tiêu chí tiếp cận rất nghiêm ngặt. Người bệnh phải đồng thời bị hạn chế ra khỏi nhà, cần dịch vụ điều dưỡng hoặc trị liệu có kỹ thuật một cách gián đoạn, và có buổi gặp mặt trực tiếp với bác sĩ trong khung thời gian quy định. Đây là một mô hình bảo hiểm y tế cấp tính (acute-oriented) hơn là một hệ thống bảo hiểm chăm sóc dài hạn độc lập, khác biệt căn bản với mô hình Đức hay Nhật Bản.
Phát triển gần đây nhất, mô hình bệnh viện tại nhà (hospital at home), đại diện cho giai đoạn tích hợp công nghệ. Các nghiên cứu được Trung tâm Dịch vụ Medicare và Medicaid dẫn chiếu cho thấy mô hình này có thể giảm chi phí điều trị và chi phí xã hội so với nhập viện truyền thống đối với các nhóm bệnh nhân được lựa chọn phù hợp, xác nhận lại logic kinh tế mà Metropolitan Life đã nhận diện từ hơn một thế kỷ trước.
4. Nhật Bản – Kaigo Hoken và áp lực siêu già hóa
Nhật Bản là quốc gia đầu tiên học tập trực tiếp mô hình Pflegeversicherung của Đức, ban hành Kaigo Hoken (Bảo hiểm Chăm sóc Dài hạn) năm 1997 và đưa vào thực thi từ tháng 4 năm 2000. Động lực khởi phát không phải từ thiện nguyện tôn giáo như trường hợp châu Âu, mà từ áp lực nhân khẩu học định lượng rất rõ ràng: số người được công nhận cần chăm sóc tăng từ 2,18 triệu người vào tháng 4 năm 2000 lên 6,9 triệu người vào tháng 3 năm 2012, trong khi tỷ lệ hộ gia đình hạt nhân tăng từ 77,6% năm 1990 lên 86,7% năm 2020, làm suy yếu mô hình chăm sóc dựa vào gia đình truyền thống. Nghĩa là, thể chế hóa tại Nhật Bản diễn ra không phải để thay thế một khu vực thiện nguyện đã quá tải, mà để bù đắp cho sự suy giảm của chính năng lực chăm sóc phi chính thức trong gia đình.
Cải cách định kỳ ba năm một lần của Kaigo Hoken đạt một cột mốc quan trọng vào năm 2024 (năm Reiwa thứ sáu), với hiệu lực chia làm hai giai đoạn vào tháng 4 và tháng 6. Sáu điểm cải cách chính tập trung vào tăng cường phối hợp giữa y tế và chăm sóc, thúc đẩy tính tự chủ của người sử dụng dịch vụ, và chấp nhận các dịch vụ kết hợp giữa chăm sóc tại nhà và điều dưỡng quy mô nhỏ, đa chức năng. Bài học thể chế từ Nhật Bản do đó không nằm ở sự sáng tạo mô hình, mà ở năng lực điều chỉnh liên tục một hệ thống bảo hiểm công theo chu kỳ cố định, cho phép chính sách bám sát sự biến đổi của cấu trúc gia đình và cấu trúc tuổi thay vì cứng nhắc hoá một lần rồi bỏ ngỏ.
5. Đức – Pflegeversicherung, mô hình tiên phong
Đức là quốc gia đầu tiên trên thế giới thiết lập một hệ thống bảo hiểm xã hội bắt buộc riêng cho rủi ro phụ thuộc chăm sóc dài hạn, thông qua đạo luật Pflegeversicherung năm 1995. Trước đó, từ thập niên 1950 đến 1970, chăm sóc tại nhà tại Đức gần như hoàn toàn do các tổ chức phúc lợi gắn với nhà thờ kiểm soát, phản ánh rõ cấu trúc phúc lợi bổ trợ (subsidiarity) đặc trưng của mô hình nhà nước phúc lợi Đức: nhà nước chỉ can thiệp khi các thiết chế trung gian (gia đình, tôn giáo, hiệp hội) không còn đủ sức đáp ứng.
Hệ thống Pflegeversicherung chi trả cho cả chăm sóc tại cơ sở và chăm sóc tại nhà, nhưng ưu tiên rõ ràng cho chăm sóc tại nhà thông qua cơ chế trao quyền lựa chọn cho người được bảo hiểm giữa trợ cấp tiền mặt (Pflegegeld) dành cho người chăm sóc không chuyên trong gia đình và dịch vụ điều dưỡng ngoại trú (Pflegesachleistung) do nhà nước chi trả trực tiếp cho nhà cung cấp. Đây chính là cơ chế thể chế hóa sự công nhận vai trò chăm sóc không chuyên, một di sản trực tiếp từ giai đoạn thiện nguyện. Từ ngày 1 tháng 1 năm 2025, toàn bộ quyền lợi bảo hiểm tăng 4,5%, với mức chi trả tối đa cho dịch vụ tại nhà ở cấp độ 2 là 796 euro/tháng và ở cấp độ 5 lên tới 2.299 EUR/tháng.
Phát triển thể chế đáng chú ý nhất gần đây là việc thành lập Nhóm công tác Liên bang – Bang về Cải cách Chăm sóc (Bund-Länder-AG zur Pflegereform) vào tháng 7 năm 2025, với mục tiêu rõ ràng là tăng cường chăm sóc ngoại trú và tại nhà, giảm thủ tục hành chính, và hỗ trợ người chăm sóc gia đình gần nơi cư trú. Sau ba mươi năm vận hành, Đức vẫn tiếp tục điều chỉnh cơ chế tài chính và thủ tục của mô hình, cho thấy rằng thể chế hóa không phải một điểm đến cố định mà là một quá trình cải cách liên tục.
6. Trung Quốc – từ gia đình đến thí điểm bảo hiểm chăm sóc dài hạn
Trung Quốc là trường hợp gần gũi nhất với Việt Nam về mặt văn hóa chăm sóc gia đình và điểm xuất phát thể chế. Trong suốt thời kỳ cải cách và mở cửa, trách nhiệm chăm sóc người cao tuổi được coi là nghĩa vụ gia đình, phù hợp với giá trị Nho giáo về hiếu đạo (Cousins, 2025). Nhà nước chỉ can thiệp trực tiếp từ năm 2016, khi Bộ Tài chính và Cơ quan Bảo hiểm Y tế Quốc gia khởi động thí điểm Bảo hiểm Chăm sóc Dài hạn (Long-Term Care Insurance) tại một số thành phố như Hải Nam, Phúc Châu (tỉnh Phúc Kiến), Tứ Xuyên và Hà Nam. Sau một thập niên thí điểm, chương trình đã bao phủ khoảng 300 triệu người tham gia bảo hiểm và mang lại lợi ích cho khoảng 3,3 triệu người có suy giảm chức năng, với danh mục dịch vụ quốc gia gồm 36 hạng mục từ hỗ trợ ăn uống, tắm rửa, vệ sinh đến khám sức khỏe và phục hồi chức năng (Tân Hoa Xã, 2026). Chính phủ Trung Quốc dự kiến mở rộng chương trình ra toàn quốc vào năm 2028.
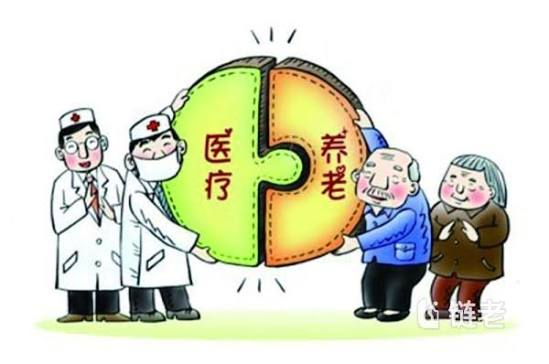
Song song với bảo hiểm, Trung Quốc theo đuổi mô hình cấu trúc “9073” được nhiều địa phương áp dụng như khung quy hoạch hệ thống chăm sóc người cao tuổi: khoảng 90% người cao tuổi được chăm sóc tại nhà, 7% dựa vào dịch vụ cộng đồng, và chỉ 3% sử dụng cơ sở chăm sóc tập trung. Khung này đặt chăm sóc tại nhà làm trụ cột chính thức của chính sách, không chỉ là giải pháp mặc định do thiếu hụt cơ sở. Một trụ cột thể chế khác là chính sách “y dưỡng kết hợp” (医养结合, tích hợp y tế và chăm sóc người cao tuổi), được đánh giá trong một nghiên cứu bán thực nghiệm toàn quốc trên tạp chí The Lancet Healthy Longevity là có tác động làm giảm mức độ phụ thuộc chức năng và khoảng trống chăm sóc ở người cao tuổi.
Diễn biến mới nhất là hướng dẫn về dịch vụ chăm sóc tương trợ (mutual-aid eldercare) do mười một bộ, ngành đồng ban hành, do Bộ Dân chính chủ trì, đặt mục tiêu đến năm 2030 ít nhất 70% cộng đồng đô thị và nông thôn có cơ sở cung cấp dịch vụ tương trợ giữa các cư dân, đặc biệt tại khu vực nông thôn bằng cách tận dụng lại cơ sở sẵn có như nhà dưỡng lão cấp xã hoặc trường học cũ. Đặt trong bối cảnh dân số từ 60 tuổi trở lên đã vượt 320 triệu người, chiếm 23% tổng dân số vào cuối năm 2025, chính sách này cho thấy một điểm khác biệt thể chế quan trọng so với Nhật Bản và Đức: thay vì thay thế hoàn toàn thiện nguyện bằng bảo hiểm xã hội, Trung Quốc chủ động thể chế hóa và tổ chức lại chính khu vực tương trợ phi chính thức song song với việc xây dựng bảo hiểm công, một chiến lược “hai chiếu” phản ánh hạn chế về nguồn lực tài khóa của một quốc gia thu nhập trung bình cao đang già hóa nhanh hơn tốc độ tích lũy nguồn lực.
7. So sánh bốn mô hình và bài học xuyên quốc gia
Bốn trường hợp trình bày ở trên chia sẻ một điểm chung là điểm xuất phát từ khu vực phi chính thức, nhưng khác biệt rõ rệt về động lực và tốc độ thể chế hóa. Hoa Kỳ thể chế hóa sớm nhất (1965) nhưng giới hạn phạm vi ở chuẩn acute-care, để lại một khoảng trống lớn cho chăm sóc dài hạn phi y tế mà thị trường tư và gia đình vẫn phải gánh vác. Đức thể chế hóa muộn hơn (1995) nhưng toàn diện hơn, xây dựng một trụ cột bảo hiểm xã hội độc lập và đặc biệt là công nhận tài chính cho chăm sóc không chuyên trong gia đình thông qua Pflegegeld. Nhật Bản sao chép khung Đức nhưng phải gánh chịu áp lực nhân khẩu học khốc liệt hơn, buộc phải cải cách liên tục để giữ cân bằng tài khóa. Trung Quốc, với quy mô dân số già vượt xa ba quốc gia còn lại cộng lại, chọn con đường thống hợp thay vì thay thế: vừa mở rộng bảo hiểm công theo từng thí điểm, vừa chính thức hóa và tổ chức lại chính mạng lưới tương trợ cộng đồng.
Từ bốn trường hợp này, có thể rút ra bốn mệnh đề bài học có giá trị chuyển giao. Thứ nhất, không quốc gia nào thể chế hóa chăm sóc tại nhà bằng cách xoá bỏ khu vực phi chính thức hiện có; mọi hệ thống thành công đều tìm cách công nhận tài chính và chuẩn hóa năng lực cho khu vực đó, chứ không thay thế nó. Thứ hai, điểm khởi phát thể chế hóa thường là một áp lực kinh tế hoặc nhân khẩu học cụ thể có thể định lượng, không phải một tuyên bố nguyên tắc trừu tượng. Thứ ba, khung pháp lý được ban hành là điều kiện cần nhưng không phải điều kiện đủ: cả Anh và Hoa Kỳ đều cho thấy một định hướng chính sách rõ ràng vẫn có thể thất bại trước khoảng trống tài trợ. Thứ tư, chuỗi lan tỏa Đức – Nhật – Hàn và con đường riêng của Trung Quốc cùng xác nhận rằng việc chuyển giao chính sách không bao giờ là sao chép nguyên bản, mà luôn phải được thiết kế lại theo cấu trúc gia đình, mật độ đô thị và năng lực tài khóa của từng quốc gia tiếp nhận.
8. Huế
Việt Nam hiện đang ở điểm khởi phát của quỹ đạo mà các quốc gia nói trên đã đi qua cách đây nửa thế kỷ đến hơn một thế kỷ: chăm sóc người cao tuổi và người bệnh tại nhà vẫn chủ yếu do gia đình tự tổ chức, bổ sung bởi một số dịch vụ tư nhân tại các đô thị lớn và vài chương trình thí điểm của bệnh viện. Bước ngoặt thể chế quan trọng nhất vừa được thiết lập là Luật Bảo hiểm Y tế sửa đổi năm 2024 (Luật số 51/2024/QH15), có hiệu lực từ ngày 1 tháng 7 năm 2025, lần đầu tiên quy định quỹ bảo hiểm y tế chi trả chi phí khám chữa bệnh tại nhà, phù hợp với Luật Khám bệnh, chữa bệnh năm 2023 về y học gia đình. Đây là loại bước ngoặt tương đương với Medicare 1965 của Hoa Kỳ về tính chất, dù còn rất hẹp về phạm vi so với một hệ thống bảo hiểm chăm sóc dài hạn độc lập kiểu Đức, Nhật Bản hay thí điểm Trung Quốc.
Lịch sử chăm sóc sức khỏe tại nhà, từ các nữ tu hỗ trợ chăm sóc sức khỏe sơ khai đến các hệ thống bảo hiểm chăm sóc dài hạn được số hóa của thế kỷ XXI, không phải một chuỗi sự kiện ngẫu nhiên mà là một quá trình thể chế hóa có quy luật: thiện nguyện giải quyết nhu cầu chưa được đáp ứng, chuyên nghiệp hóa chuẩn hóa thực hành, và nhà nước can thiệp khi quy mô nhu cầu vượt quá năng lực tự nguyện. Hoa Kỳ, Nhật Bản, Đức và Trung Quốc đều đi qua quy luật này, nhưng với tốc độ, phạm vi và mức độ công nhận khu vực phi chính thức rất khác nhau, phản ánh cấu trúc gia đình, mật độ đô thị và năng lực tài khóa riêng của từng quốc gia.
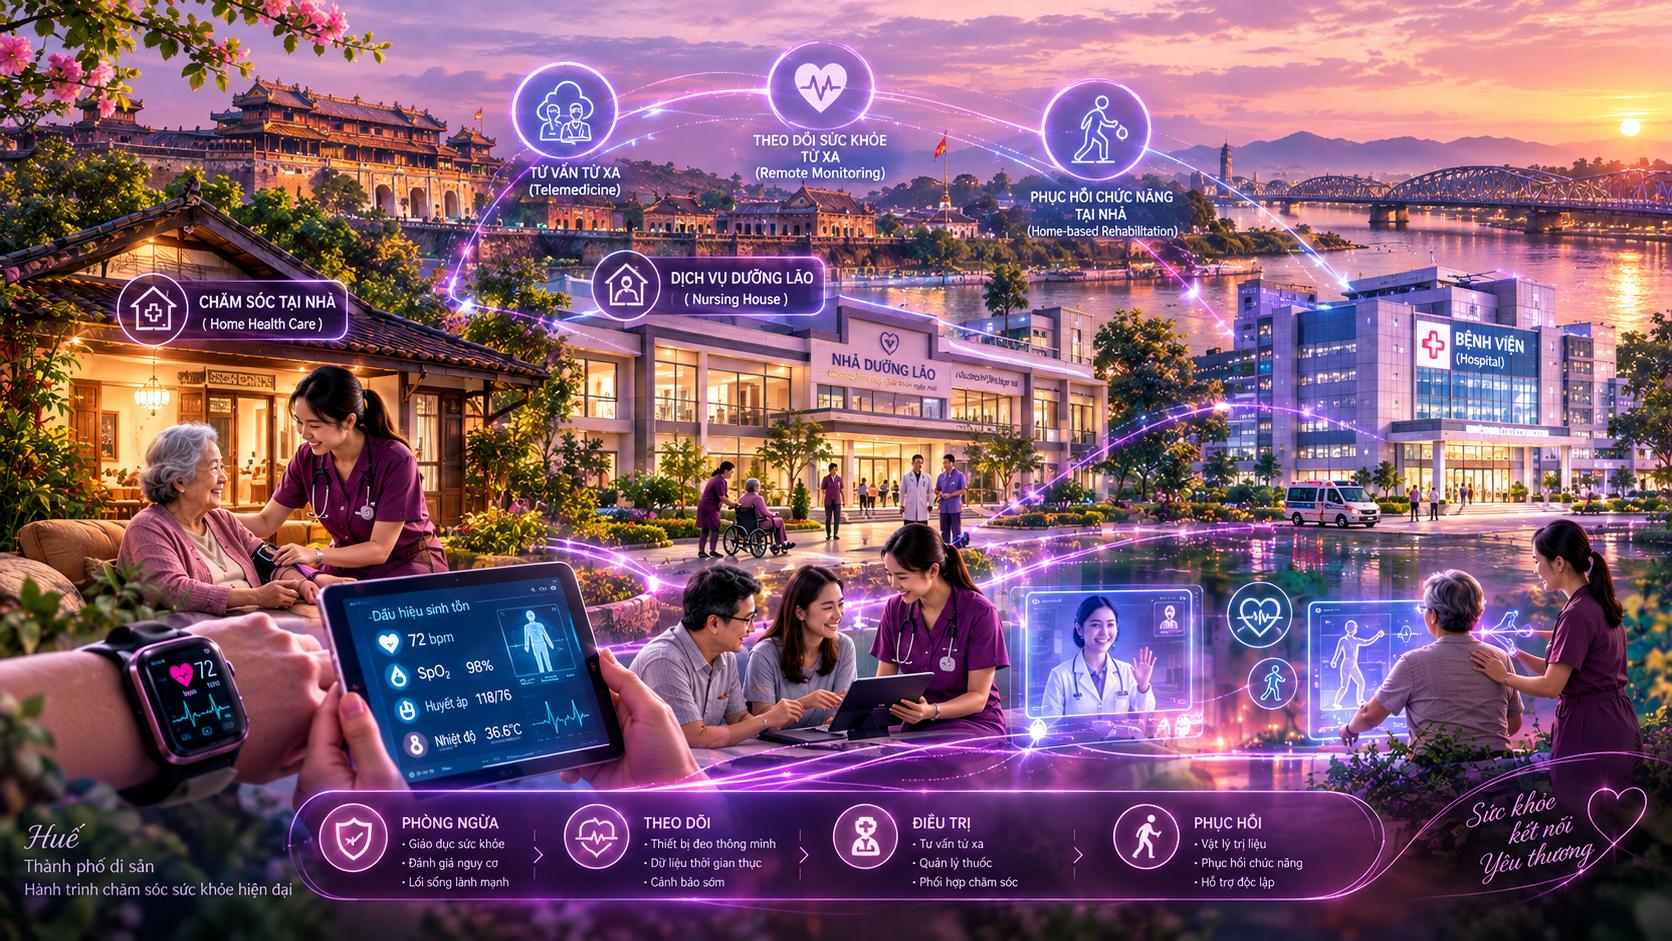
Đối với Huế, bài học quan trọng nhất không nằm ở việc chọn sao chép mô hình nào, mà ở việc nhận diện đúng giai đoạn hiện tại của mình trong quỹ đạo chung: một thành phố vừa có khung pháp lý quốc gia mới (Luật Bảo hiểm Y tế sửa đổi 2024) và vị thế thể chế mới (thành phố trực thuộc trung ương), nhưng vẫn đang ở giai đoạn thiện nguyện – gia đình xen kẽ với các thử nghiệm tư nhân rời rạc. Chuyển hóa thành công đòi hỏi không chỉ một văn bản pháp quy mới, mà cả năng lực tổ chức để chuẩn hóa, giám sát và từng bước công nhận tài chính cho khu vực chăm sóc phi chính thức đang vận hành ngoài tầm nhìn của chính sách công.